
2026/8/10
創業融資とブラックリストの実態と審査対策・資金調達の選択肢を徹底解説
過去に返済の延滞や債務整理などの経験があり、「創業融資はブラックリストだと無理なのだろうか」と不安を抱えていませんか。せっかく事業への思いが固まっても、金融事故の記録が審査にどう響くのか分からず、一歩を踏み出せずにいる方は少なくありません。
結論からお伝えすると、ブラックリストの状態でも創業融資を受けられるケースはあります。ただし、信用情報の内容や事故からの経過時期、事業計画の質によって審査結果は大きく変わります。そのため、まずは自分の信用情報を正確に把握することが、現実的な第一歩となります。
この記事では、ブラックリストとは具体的にどのような状態を指すのか、創業融資の審査に与える影響、信用情報の開示請求の方法、そして開示結果に応じた融資へのアプローチや代替手段まで、順を追って解説します。公的な支援制度や、融資以外で開業資金を確保する方法にも触れていきますので、今の状況からできることを一つずつ整理していきましょう。
- ブラックリストとは何か・どんな状態を指すのか
- 事故情報として登録される主な行為
- 信用情報機関ごとの登録内容の違い
- 「ブラックリスト=永久に融資不可」は誤解
- 創業融資の審査でブラックリストが与える影響
- 日本政策金融公庫は信用情報機関を参照するのか
- 審査が通りにくくなる具体的なケース
- 軽微な延滞と重大な事故情報では影響の大きさが異なる
- まず自分の信用情報を開示請求して現状を把握する
- CIC・JICC・KSCそれぞれへの開示請求方法
- 開示報告書で確認すべき項目
- 事故情報の保有期間の目安
- ブラックリスト状態から創業融資審査を目指すために
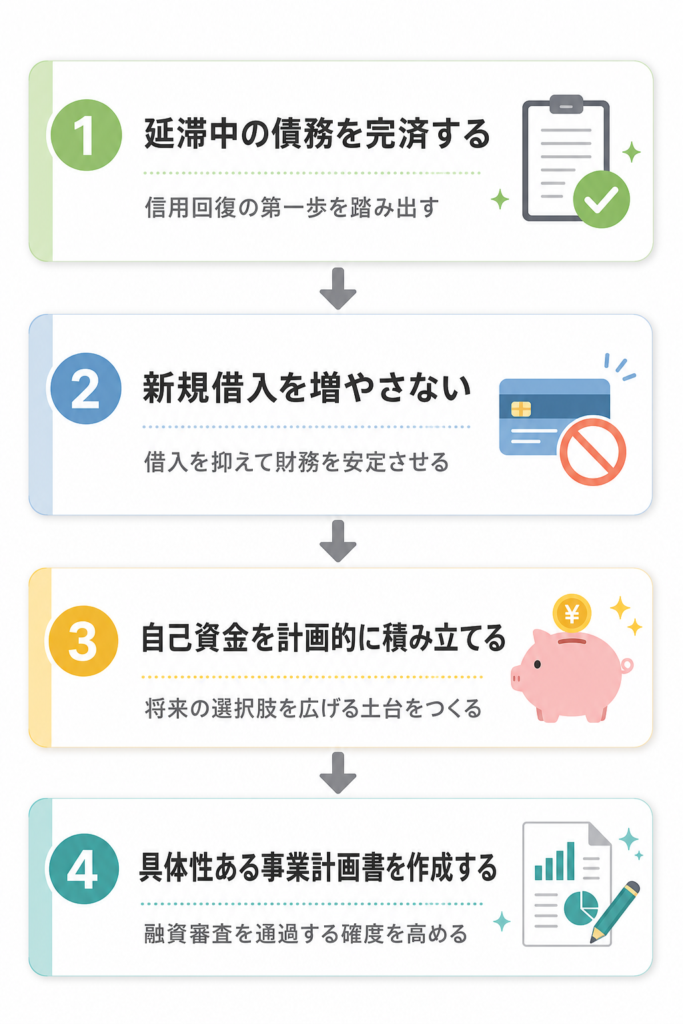
- 延滞中の債務は完済を最優先にする
- 新規借入を増やさず信用悪化を防ぐ
- 自己資金を厚くして審査上の信頼性を補う
- 具体性と返済根拠を備えた事業計画書を作る
- 開示結果別・創業融資へのアプローチ
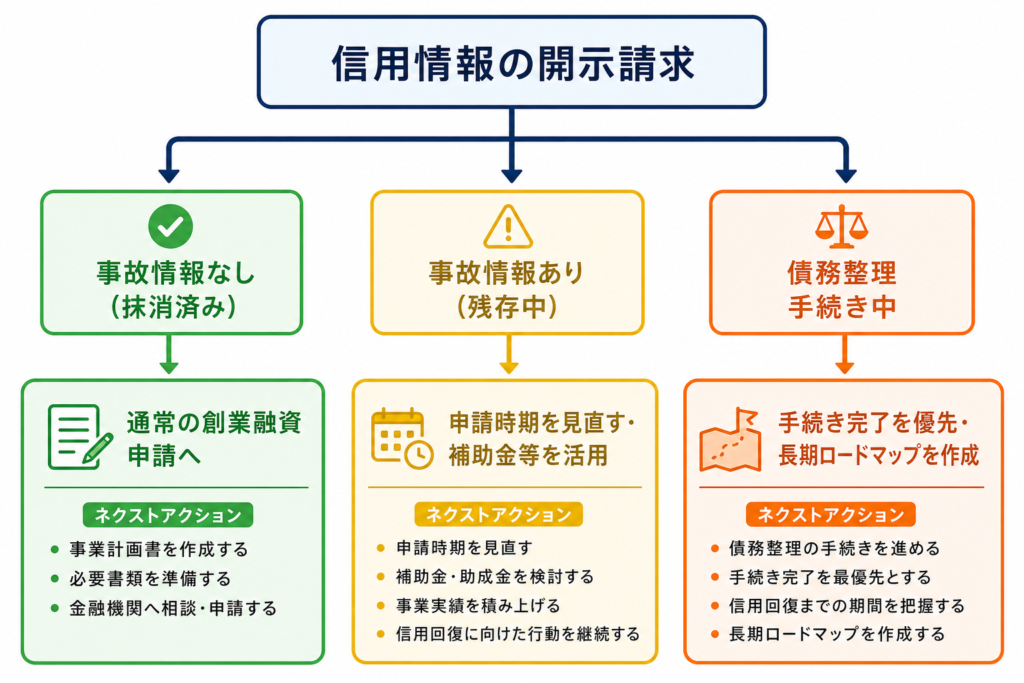
- 事故情報が抹消済みの場合:通常審査に臨む流れ
- 事故情報が残存中の場合:申請時期の見直しと代替策
- 債務整理中の場合:手続き完了後に備える準備
- ブラック状態でも活用を検討できる公的制度と支援
- 日本政策金融公庫の再挑戦支援資金制度
- 自治体の制度融資・信用保証協会付き融資
- 補助金・助成金は信用情報審査なしで活用できる
- 融資以外で開業資金を確保するには
- クラウドファンディング
- エンジェル投資家・出資
- 家族・知人からの借入時に押さえるべき注意点
- 「ブラックでも必ず融資可」と謳う業者への注意
- よくある質問
- 数日の延滞でも創業融資審査に影響する?
- 配偶者の信用情報は審査に関係する?
- 自己破産後に創業融資は申請できる?
- 事故情報が消えたかどうかを自分で確認できる?
ブラックリストとは何か・どんな状態を指すのか
「ブラックリスト」という言葉は日常的によく使われますが、実は法律上・制度上の正式な概念ではありません。一般的には、信用情報機関に「事故情報」が登録された状態を指します。創業融資や開業資金の審査において、この事故情報の有無が大きな影響を持つため、まず自分がどのような状態にあるのかを正確に理解しておくことが重要です。
事故情報として登録される主な行為
事故情報として登録される行為には、主に以下のものがあります。
- 長期延滞:返済日から61日以上、または3ヶ月以上の支払い遅延
- 債務整理:任意整理・個人再生・自己破産などの手続き
- 強制解約:クレジットカードや貸付契約の強制的な解除
- 代位弁済:保証機関が本人に代わって債務を返済した場合
数日程度の軽微な延滞は必ずしも事故情報とはなりませんが、長期・反復的な延滞は登録対象になります。起業や開業を検討している個人にとって、過去の返済状況が審査に直結するため、自分の信用状況を事前に把握しておくことが不可欠です。
信用情報機関ごとの登録内容の違い
日本には信用情報を管理する機関が複数存在し、それぞれ登録する情報の種類や加盟機関が異なります。
| 機関名 | 主な加盟機関 | 主な登録情報 |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社・消費者金融 | クレジット契約・支払い状況・事故情報 |
| JICC(日本信用情報機構) | 消費者金融・信販会社 | 借入・返済状況・債務整理情報 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・日本政策金融公庫 | 銀行ローン・保証情報・官報情報 |
創業融資の申請先として代表的な日本政策金融公庫は、KSCに加盟しています。ただし審査では複数機関の情報を参照するケースもあるため、CICやJICCの情報が無関係とは言い切れません。どの機関に自分の情報が登録されているかは、各機関への開示請求で確認できます。
「ブラックリスト=永久に融資不可」は誤解
事故情報が登録されていると、融資を永久に受けられないと思い込む方は少なくありません。しかしこれは誤解です。事故情報には保有期間が定められており、期間が経過すれば情報は抹消されます。
抹消後は信用情報上の記録がリセットされるため、創業融資の審査に再挑戦できる状況に戻ります。事業計画書の質や自己資金の額など、信用情報以外の要素で審査を補うことも可能です。専門家への相談を活用しながら、段階的に準備を整えることで、起業・開業への道は現実的に開けてきます。
創業融資の審査でブラックリストが与える影響
事故情報がある状態で創業融資を検討する場合、まず気になるのが「審査でどの程度のマイナスになるのか」という点です。一口にブラックリスト状態といっても、事故情報の種類や深刻さによって審査への影響の大きさは異なります。このセクションでは、日本政策金融公庫が信用情報をどう扱うのか、そして審査が通りにくくなる具体的な状況について整理します。
日本政策金融公庫は信用情報機関を参照するのか
結論からいえば、日本政策金融公庫は審査においてCICやJICCといった民間の信用情報機関への照会を行わないとされています。公庫は独自の審査基準と、過去に公庫自身との取引がある場合はその返済履歴を重視します。
ただし、これは「信用情報が一切関係ない」ということを意味するわけではありません。申請時に提出する書類や面談での聞き取りを通じて、税金・社会保険料の未納状況、他の金融機関との取引実績、現在の個人の資産・負債状況などが総合的に審査されます。また、信用保証協会を経由する制度融資の場合は、信用保証協会がCICやJICCに照会するケースがあるため、融資の種類によって扱いが異なる点には注意が必要です。
審査が通りにくくなる具体的なケース
事故情報がある状態で創業融資の審査を受ける場合、特に影響が出やすいケースを以下に示します。
- 税金・社会保険料の未納がある:公庫は税務署への確認を行うため、未納が発覚すると審査上、資金管理能力への疑念につながります。
- 現在も延滞中の借入がある:返済中の債務が延滞状態にある場合、新たな融資の返済能力に疑問が生じ、開業後の資金繰りにも懸念を持たれます。
- 自己資金がほとんどない:事故情報がなくても自己資金不足は審査上マイナスですが、信用面に不安がある状況では特に、自己資金の薄さが致命的な弱点になりえます。
- 事業計画書の内容が薄い:返済根拠が不明確な計画書は、信用面の懸念をさらに強める要因になります。専門家のサポートを得て具体性を高めることが重要です。
軽微な延滞と重大な事故情報では影響の大きさが異なる
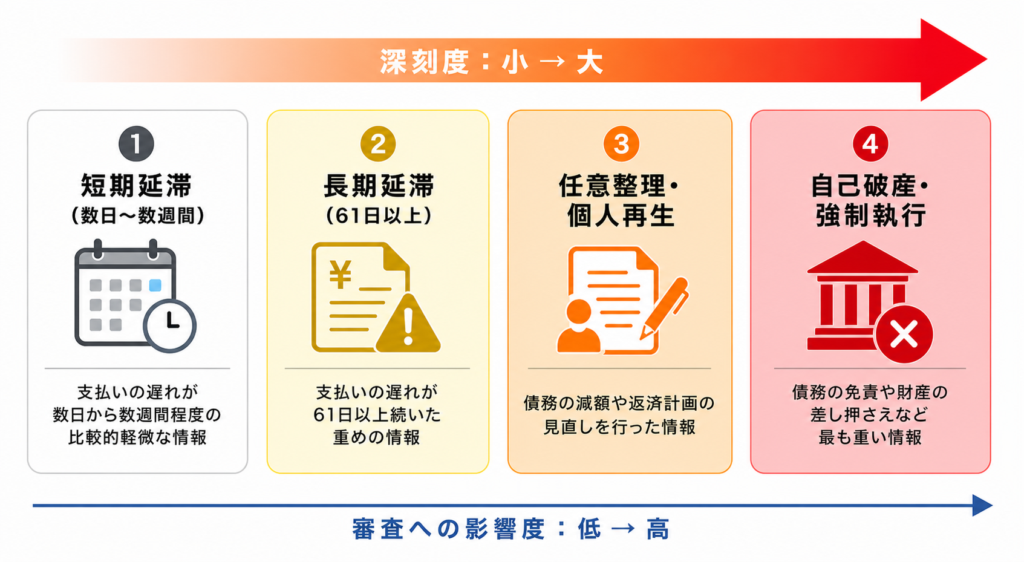
事故情報と一括りにされがちですが、その内容によって審査への影響度は大きく変わります。
| 事故情報の種類 | 審査への影響の目安 |
|---|---|
| 数日〜数週間の短期延滞(登録されていない場合も多い) | 影響は軽微または無し |
| 61日以上・3ヶ月以上の長期延滞 | 事故情報として登録。影響は中〜大 |
| 任意整理・個人再生 | 信用情報機関に登録。影響は大きい |
| 自己破産・強制執行 | 最も重大な事故情報。影響は非常に大きい |
公庫の独自審査では民間機関への照会こそ行わないものの、面談での状況説明や提出書類の内容から過去の経緯が明らかになることもあります。軽微な延滞であれば事業計画や自己資金の充実で挽回できる余地がありますが、債務整理や自己破産の場合は、手続きの完了からある程度の期間を置いたうえで申請を検討することが現実的です。自分の状況を正確に把握することが、次のステップへの出発点になります。
まず自分の信用情報を開示請求して現状を把握する
創業融資の審査に向けて動き出す前に、まず自分の信用情報が実際にどのような状態にあるかを確認することが欠かせません。「ブラックかもしれない」という漠然とした不安を抱えたまま申請しても、的外れな準備になりかねないからです。信用情報は本人が開示請求できる権利があり、開業・起業を目指す方であれば、資金調達の戦略を立てる前の必須ステップと考えてください。
CIC・JICC・KSCそれぞれへの開示請求方法
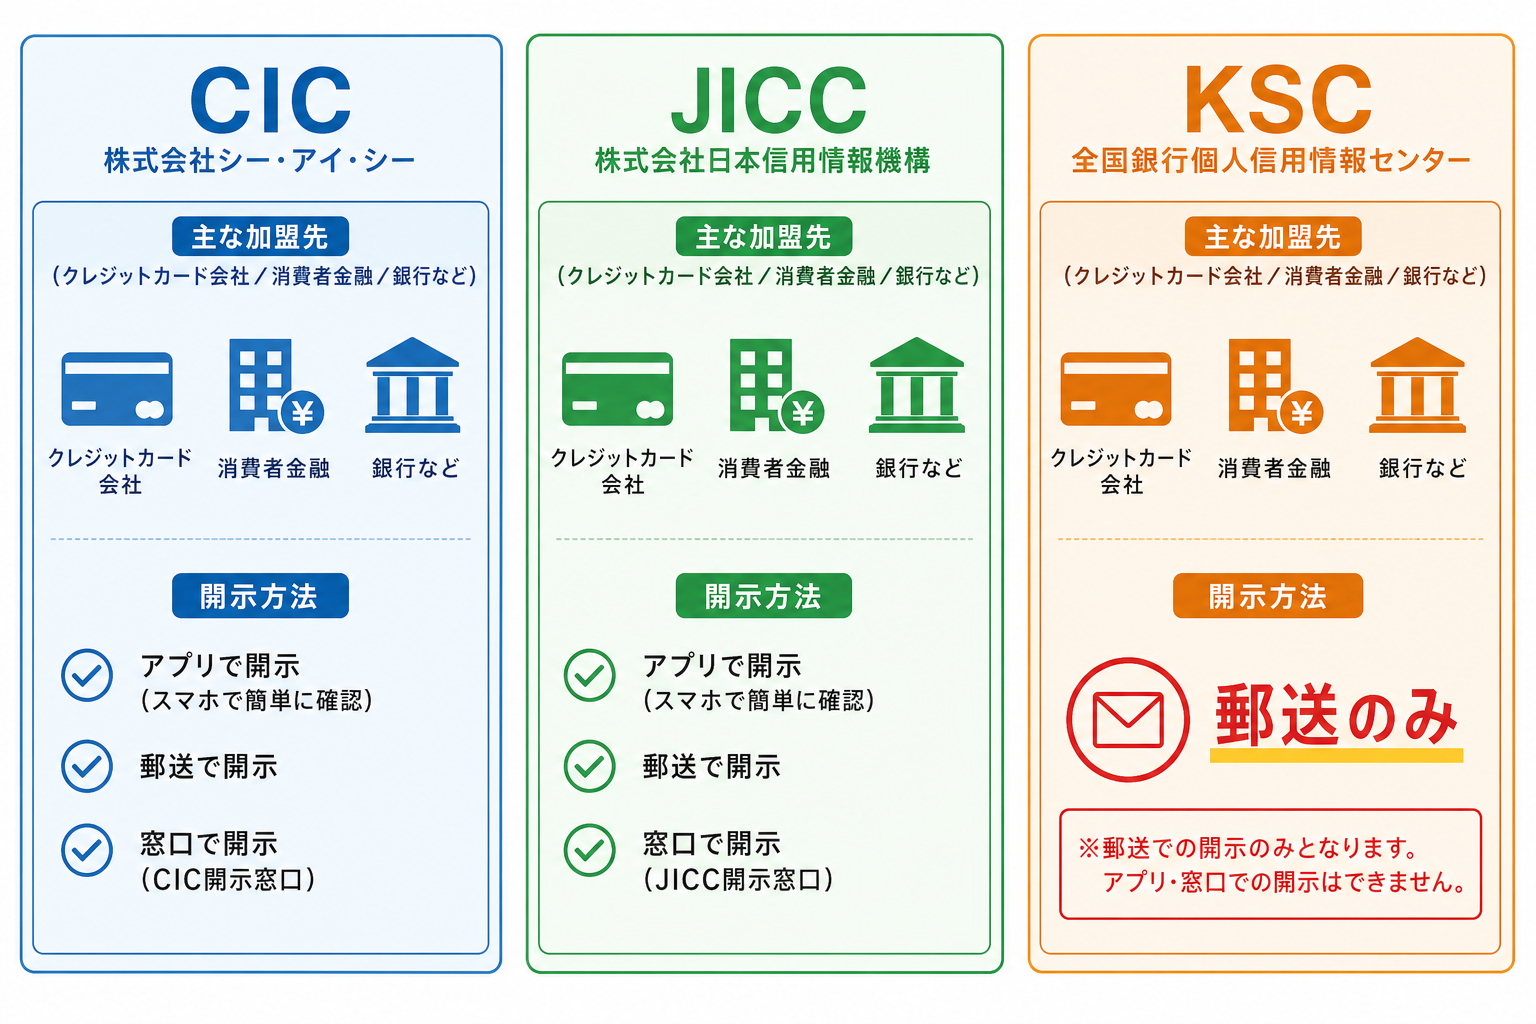
信用情報を管理する機関は一つではなく、主に下記の3機関がそれぞれ異なる加盟企業の情報を管理しています。
| 機関名 | 主な加盟先 | 主な開示方法 |
|---|---|---|
| CIC | クレジットカード会社・消費者金融など | スマートフォンアプリ・郵送・窓口 |
| JICC(日本信用情報機構) | 消費者金融・信販会社など | スマートフォンアプリ・郵送 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫など | 郵送のみ(本人限定受取郵便) |
手数料はいずれもですが、一般的に1機関あたり数百円程度です。自分がどの金融機関を利用してきたかによって、どの機関に情報が登録されているかが変わるため、状況が不明な場合は3機関すべてに開示請求することをおすすめします。専門家(司法書士・弁護士など)に相談する際も、3機関分の開示報告書があると助言の精度が上がります。
開示報告書で確認すべき項目
開示報告書が届いたら、次の点を重点的に確認してください。
- 入金状況欄:毎月の支払いが「正常」「延滞」「異動」のどれになっているか
- 異動情報(事故情報)の有無:「異動」と記載がある場合、これがいわゆる事故情報に該当します
- 登録内容の種類:延滞・債務整理・強制解約・代位弁済など、事故情報の具体的な種別
- 登録日・完了日:いつ登録され、完済や手続き完了がいつになっているか
「異動」フラグがついているかどうかが最も重要な確認ポイントです。フラグがなければ、創業融資の審査において信用情報上の大きな障害はないと判断できます。一方、異動情報が残存していれば、次のステップでの対策や申請時期の見直しが必要になります。
事故情報の保有期間の目安
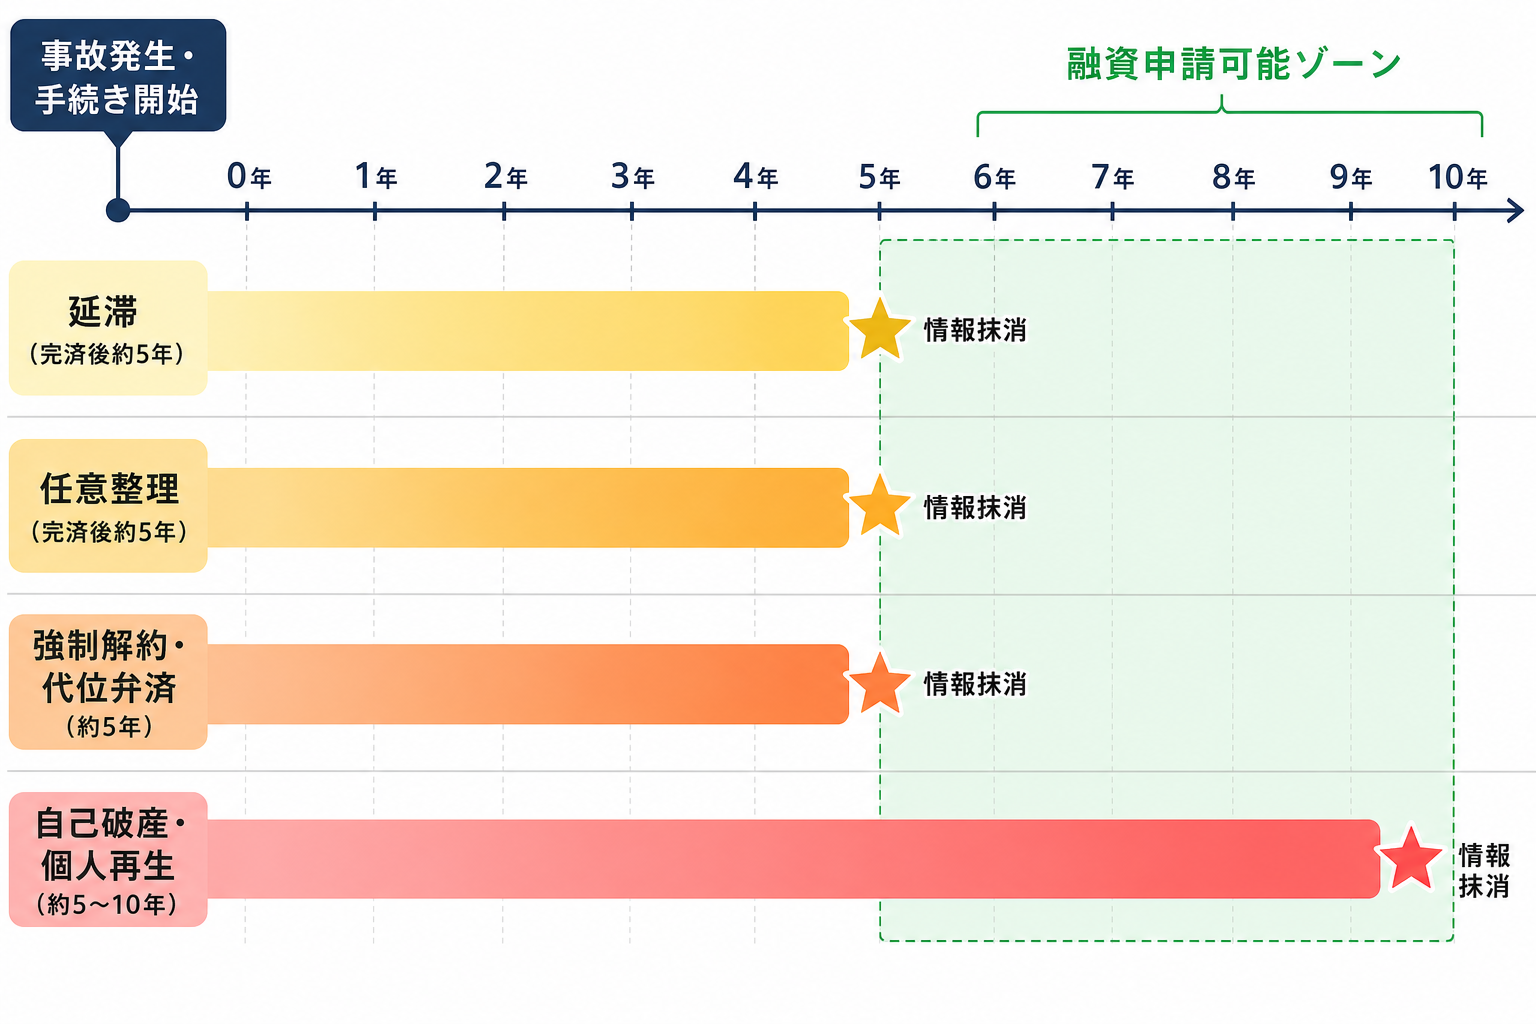
事故情報は永久に残るわけではなく、各機関の規定に基づいて一定期間が過ぎれば抹消されます。目安は以下のとおりです。
| 事故の種類 | 保有期間の目安 |
|---|---|
| 延滞(完済後) | 完済日から約5年 |
| 債務整理(任意整理) | 完済日から約5年 |
| 自己破産・個人再生 | 手続き開始から約5〜10年(機関により異なる) |
| 強制解約・代位弁済 | 発生日または完済日から約5年 |
ただし保有期間は機関ごとに異なる場合があるため、開示報告書の登録日を起点に個別に確認することが重要です。保有期間を把握しておくことで、「いつから創業融資の審査に臨めるか」という資金調達のスケジュールを逆算して立てることができます。
ブラックリスト状態から創業融資審査を目指すために
自分の信用情報を開示して現状を把握できたら、次は「その状態から審査に近づくために何をすべきか」という具体的な行動に移る段階です。事故情報が残っている状況でも、正しい順序で準備を積み重ねることで、創業融資の審査に耐えうる土台を作ることは可能です。このセクションでは、開業・起業を目指す方が取り組むべき4つの対策を、優先順位とともに解説します。
延滞中の債務は完済を最優先にする
現在も延滞が続いている借入がある場合、それを放置したまま創業融資に申請しても、審査を通過できる可能性はほぼありません。日本政策金融公庫をはじめとする融資機関は、申請時点の返済状況も重視します。延滞中の状態は「返済能力に問題がある」と判断される最大の要因であり、事業計画がいくら優れていても補えない致命傷になります。
まず取り組むべきは、延滞中の債務を1本ずつ整理していくことです。複数の借入がある場合は、延滞月数が多いもの、または信用情報機関への登録がある金融機関のものから優先的に返済を進めてください。完済後も事故情報がすぐに消えるわけではありませんが、「延滞中」という最悪の状態を脱することが、審査に向けた第一歩になります。
新規借入を増やさず信用悪化を防ぐ
開業資金の不足を補おうとして、消費者金融やクレジットカードのキャッシングで資金を調達しようとする方がいますが、これは逆効果です。新たな借入は信用情報に照会履歴(いわゆる「申込みブラック」)として記録されるほか、残高が増えること自体が審査での信用力低下につながります。
融資申請前の一定期間は、不必要な借入申し込みを避けることが重要です。個人の信用状況が悪化すれば、事業者としての審査にも直接影響します。起業・開業に向けた準備期間中は、現状の借入を減らす方向に行動し、信用情報の状態をそれ以上悪化させないことを徹底してください。
自己資金を厚くして審査上の信頼性を補う
信用情報に不安がある場合、自己資金の水準が審査上の信頼性を補う重要な要素になります。日本政策金融公庫の新創業融資制度では、一般的に必要資金の10分の1以上の自己資金が要件とされていますが、信用情報に懸念がある状況では、それ以上の自己資金を用意しておくほうが審査上の印象は格段に良くなります。
自己資金は通帳の入出金履歴でその積み立て過程も確認されます。直前にまとまった金額を入金した「見せ金」は審査担当者に見抜かれるため、毎月コツコツと貯蓄してきた実績を示せるかどうかが重要です。開業までの期間を逆算し、計画的に自己資金を積み上げる習慣をつけておくことが、信用情報上のマイナスを少しでも和らげる手段になります。
具体性と返済根拠を備えた事業計画書を作る
信用情報にリスクがある申請者に対して、審査担当者が特に注目するのは事業計画書の説得力です。「なぜこの事業が成立するのか」「どこから売上が生まれ、いつから返済できる状態になるのか」を、根拠のある数字で示せるかどうかが審査の分岐点になります。
具体的には、以下の要素を事業計画書に盛り込むことが求められます。
- 売上の根拠:市場規模、想定顧客数、単価、契約見込み先など
- 収支計画:月別の売上・費用・利益の見通し(最低でも開業後1〜2年分)
- 返済計画:融資額に対して毎月いくら返済できるか、その資金がどこから生まれるか
- 自己資金との関係:融資額と自己資金の合計が必要資金をどう賄うかの明示
専門家(認定支援機関や税理士など)のサポートを受けながら事業計画書を作成すると、内容の精度が上がり審査官への説明力も高まります。信用情報上の不安をカバーするためにも、計画書の質に最大限の力を注いでください。
開示結果別・創業融資へのアプローチ
信用情報の開示請求を終えたら、次に必要なのはその結果を正しく読み取り、自分の現状に合ったアプローチを選ぶことです。「事故情報がすでに消えている」「まだ残っている」「債務整理の手続き中」では、創業融資に向けた動き方がまったく異なります。自分の状況を正確に把握したうえで、取るべき行動を整理しましょう。
事故情報が抹消済みの場合:通常審査に臨む流れ
開示報告書に事故情報が記載されておらず、保有期間を経て抹消が確認できている場合は、信用情報上の障壁はなくなった状態です。日本政策金融公庫などへの創業融資申請を通常の流れで進められます。
ただし、過去に事故が発生した経緯そのものが審査で問われるわけではないため、自己申告の必要はありません。重要なのは、現時点での自己資金の厚みと、返済根拠を備えた具体性の高い事業計画書です。事故情報が消えた直後は、念のため複数の信用情報機関の開示結果を手元に保管しておくと、申請後に照会内容を確認する際の参考になります。
事故情報が残存中の場合:申請時期の見直しと代替策
開示報告書に事故情報がまだ残っている状態での融資申請は、審査通過が著しく困難です。この場合は「今すぐ申請する」よりも、抹消時期を見据えて申請タイミングを調整することが現実的な判断になります。
機関ごとの保有期間の目安(CICは最長5年、JICCは最長5年、KSCは最長10年)を確認し、抹消予定時期から逆算して準備期間を設けましょう。その間は自己資金の積み立てや事業計画の精度向上に集中し、抹消後すぐに申請できる状態を整えることが重要です。また、融資以外の資金調達手段として補助金・助成金の活用なども並行して検討しておくと、開業時期を極端に遅らせずに済む可能性があります。
債務整理中の場合:手続き完了後に備える準備
任意整理・個人再生・自己破産などの債務整理が進行中の場合、手続きが完了するまでは創業融資の申請は実質的に不可能です。手続き中は事故情報が登録されており、かつ法的手続きの性質上、金融機関からの信用を得られる状況にありません。
準備できることとして、まず手続きの完了を専門家(弁護士・司法書士)と連携して確実に進めることが最優先です。完了後は事故情報の保有期間が経過するまでの間に、自己資金を計画的に積み立て、起業する業種の実務経験や知識を深めておくことが審査上の信頼性につながります。手続き完了から融資申請が現実的になるまでには数年単位の時間がかかるため、長期的な視点でロードマップを描くことが大切です。
ブラック状態でも活用を検討できる公的制度と支援
事故情報が残存している、あるいは債務整理の手続き中であっても、すべての資金調達手段が閉ざされているわけではありません。信用情報を参照しない公的支援や、信用情報の影響が限定的な制度も存在します。自分の状況に合った制度を正しく知っておくことが、開業への現実的な道筋を描くうえで重要です。
日本政策金融公庫の再挑戦支援資金制度
日本政策金融公庫には、廃業歴や事業の失敗経験がある起業家を対象とした「再挑戦支援資金(再チャレンジ支援融資)」という制度があります。過去に経営上の困難を経験した個人が対象となるため、一度事業に失敗した方が新たに創業する際に活用を検討できます。
ただし、この制度も信用情報の審査が完全に免除されるわけではありません。事故情報が現在も登録されている状態では審査が難しくなるケースがあります。あくまで「過去の事業失敗」を加点要素として扱ってくれる制度として位置づけ、専門家に相談しながら申請の可否を判断することを推奨します。
自治体の制度融資・信用保証協会付き融資
都道府県や市区町村が提供する制度融資は、民間金融機関よりも審査の間口が広いケースがあります。制度融資は自治体・金融機関・信用保証協会の三者が連携して資金を提供する仕組みで、通常の銀行融資よりも柔軟な対応が期待できます。
信用保証協会が保証人となる形になるため、保証協会自体の審査は発生します。事故情報が残存している間は通過が難しい場合もありますが、抹消後であれば自治体の創業支援窓口に相談する価値は十分あります。各自治体の商工担当課や創業支援センターに問い合わせ、利用条件を個別に確認することをおすすめします。
補助金・助成金は信用情報審査なしで活用できる
補助金や助成金は、金融機関からの融資ではなく公的機関からの給付であるため、原則として信用情報の審査が行われません。返済不要の資金を得られる点でも、ブラック状態にある方にとって特に有効な手段といえます。
活用できる主な制度には以下のものがあります。
- 小規模事業者持続化補助金:販路開拓や業務効率化にかかる経費の一部を補助。創業初期の個人事業主も対象になるケースがある
- 各自治体の創業補助金:都道府県や市区町村が独自に設ける補助制度。要件や金額は自治体ごとに異なる
- キャリアアップ助成金など雇用関連助成金:雇用を伴う開業の場合、厚生労働省管轄の助成金が活用できることがある
補助金・助成金は申請期間や採択枠が限られているうえ、事業計画の具体性が審査に大きく影響します。専門家(中小企業診断士や認定支援機関)に相談しながら、公募情報を早めに収集しておくことが重要です。
融資以外で開業資金を確保するには
公的支援制度を検討してもなお、信用情報の問題から融資の審査が難しいと判断した場合は、融資以外の方法で開業資金を確保するアプローチも選択肢に入ります。信用情報機関への照会を必要としない資金調達手段は複数あり、事業の内容や個人の状況によっては十分な資金を集められる可能性があります。それぞれの特性と注意点を正しく理解したうえで、自分の起業プランに合った手段を選ぶことが重要です。
クラウドファンディング
クラウドファンディングは、インターネットを通じて不特定多数の支援者から資金を集める方法です。審査の過程で信用情報機関への照会は行われないため、ブラックの状態であっても活用できます。
代表的な形式として「購入型」と「融資型(ソーシャルレンディング)」の2種類があります。購入型は、支援者に対してリターン(商品やサービス)を提供する代わりに資金を受け取る仕組みで、返済義務が生じません。開業前の飲食店や商品開発など、具体的なビジョンを伝えやすい事業と相性が良い方法です。
一方、融資型は投資家からの貸付に近い性質を持ち、返済が伴う場合があります。開業資金として活用するなら、返済不要の購入型を優先的に検討するとよいでしょう。ただし、プロジェクトページの作り込みや告知・宣伝に相応の労力が必要であり、事業計画の具体性と発信力が成否を左右します。
エンジェル投資家・出資
エンジェル投資家とは、起業初期のスタートアップに対して個人として資金を提供する投資家のことです。融資ではなく「出資」であるため、基本的に返済義務はありません。その代わりに、投資家は事業の株式や将来的な利益の一部を受け取る形となります。
信用情報審査は行われないため、ブラックの状態でも交渉の余地がある点が大きな特徴です。ただし、投資家が重視するのは事業の成長性・収益性・経営者の人柄や実行力です。事業計画書の精度や、投資家に対するプレゼンテーションの質が資金獲得の鍵を握ります。
エンジェル投資家と出会う場としては、起業家向けのピッチイベントやマッチングプラットフォームが活用されています。専門家(中小企業診断士や創業支援機関のコーディネーター)に相談することで、適切な投資家とのつながりを得やすくなる場合もあります。
家族・知人からの借入時に押さえるべき注意点
信用情報の問題を抱えている状況では、家族や知人から資金を借りるケースも珍しくありません。この方法は審査が不要で柔軟に対応してもらえる反面、取り扱いを誤ると人間関係の破綻や税務上のトラブルにつながるリスクがあります。
特に重要なのは以下の点です。
- 金銭消費貸借契約書を必ず作成する:口約束では後々のトラブルになりやすく、贈与とみなされると贈与税の課税対象となる場合があります。
- 返済スケジュールを明確にする:返済期日・金額・利息の有無を書面で定め、実際に返済の実績を残すことが重要です。利息を設定しない場合でも、贈与とみなされないよう無利息の理由を明確にしておくと安心です。
- 返済能力を冷静に見極める:開業後の収支見通しが不確かなまま借りると、返済できずに関係が悪化するリスクがあります。事業計画に基づいた現実的な返済計画を作り、貸し手にも内容を共有することが双方のためになります。
個人間の借入であっても、創業融資と同様に「返済の根拠となる事業計画」が重要であることは変わりません。
「ブラックでも必ず融資可」と謳う業者への注意
資金調達の選択肢を探している過程で、「信用情報がブラックでも創業融資を必ず受けられる」「審査なしで開業資金を用意できる」といった文言を掲げる業者や広告に出会うことがあります。こうした謳い文句は、資金に困っている起業予定者の焦りにつけ込むものが多く、実際には深刻な被害につながるケースも少なくありません。個人の財産や事業の将来を守るために、必ず冷静に判断してください。
まず知っておくべき大前提として、公的な創業融資制度において「ブラックでも必ず通る」という保証は存在しません。日本政策金融公庫をはじめとする制度融資は、信用情報の状況を含めた総合的な審査を経て実行されます。「審査なし」「必ず可能」と断言する業者は、公的制度の仕組みとまったく相反する主張をしていることになります。
こうした業者が行う手口として代表的なのが、以下のようなものです。
- 高額なコンサルティング費用の先払いを要求する:融資を「斡旋できる」と称して数十万円単位の報酬を先取りし、実際には申請すら行わないケース。
- 違法な「屋号ロンダリング」や虚偽申告を誘導する:事業実態のない法人を設立させて申請させるなど、不正融資に加担させる手口。発覚した場合、申請者自身が詐欺や不正受給の責任を問われます。
- 貸金業登録のない業者からの高利貸し付け:融資と称しながら、実態は違法な高金利の貸付けであるケース。返済が困難になり、状況がさらに悪化します。
信頼できる専門家(中小企業診断士や認定支援機関など)であれば、事業計画書の作成支援や申請のアドバイスは行いますが、「必ず融資を通す」とは決して断言しません。成果報酬型であっても、契約前に支援内容と費用の根拠を明確に示します。
開業資金の調達に悩む状況だからこそ、「必ず」「審査なし」といった言葉には特に慎重になることが自分と事業を守る第一歩です。少しでも不審に感じたら、消費者ホットライン(188)や最寄りの商工会議所、公的な創業相談窓口に問い合わせることをおすすめします。
よくある質問
創業融資とブラックリストに関しては、「自分の状況が具体的にどうなのか」を確かめたい方も多いはずです。このセクションでは、実際に相談窓口や専門家への問い合わせで特に多く寄せられる疑問をまとめました。開業・起業に向けた審査対策を進めるうえで、ひとつひとつ確認しておきましょう。
数日の延滞でも創業融資審査に影響する?
信用情報機関への事故情報登録は、一般的に61日以上または3ヵ月以上の延滞が基準とされています。数日程度の短期延滞であれば、事故情報として残る可能性は低いといえます。
ただし、同一の融資機関や保証協会との取引で短期延滞を繰り返している場合、機関内部の与信管理記録に残るケースがあります。信用情報上のブラックには該当しなくても、審査担当者の判断材料になり得る点は理解しておく必要があります。不安な場合は、信用情報機関へ開示請求を行い、自分の状況を客観的に確認するのが最善の対策です。
配偶者の信用情報は審査に関係する?
日本政策金融公庫をはじめとする創業融資の審査では、原則として申請者本人の信用情報が対象となります。配偶者の信用情報が自動的に参照されることは通常ありません。
ただし、配偶者が連帯保証人として申請に加わる場合は別です。保証人として名前が入った時点で、配偶者の信用情報も審査の対象になります。配偶者に事故情報が残っている状況で連帯保証人に設定すると、審査上マイナスになる可能性があるため、制度の仕組みを事前に確認したうえで専門家に相談することをおすすめします。
自己破産後に創業融資は申請できる?
自己破産を行うと、その情報は信用情報機関に一定期間(目安として5〜10年)登録されます。登録が抹消される前の申請は審査通過が非常に難しく、現実的とはいえません。
一方、事故情報が抹消された後であれば、創業融資への申請自体は可能です。日本政策金融公庫の「再挑戦支援資金(スタート・アップ支援)」は、過去に事業に失敗した方の再起を支援するための制度であり、一定の要件を満たせば活用できます。手続き完了後は自己資金の積み立てと精度の高い事業計画書の準備を進め、申請のタイミングを見計らうことが重要です。
事故情報が消えたかどうかを自分で確認できる?
はい、自分で確認できます。CIC・JICC・KSC(全国銀行個人信用情報センター)それぞれに開示請求を行うことで、現在の登録状況を確認できます。
開示請求はオンライン・郵送・窓口などの方法で受け付けており、手数料は機関によって異なりますが数百円程度です。開示報告書では「異動情報」「入金状況」「残債務の有無」などを確認し、事故情報の記載が消えていれば抹消済みと判断できます。保有期間はあくまで目安であり、実際の抹消時期は機関によって異なるため、申請前に必ず最新の開示報告書で状況を確認するようにしましょう。